Español
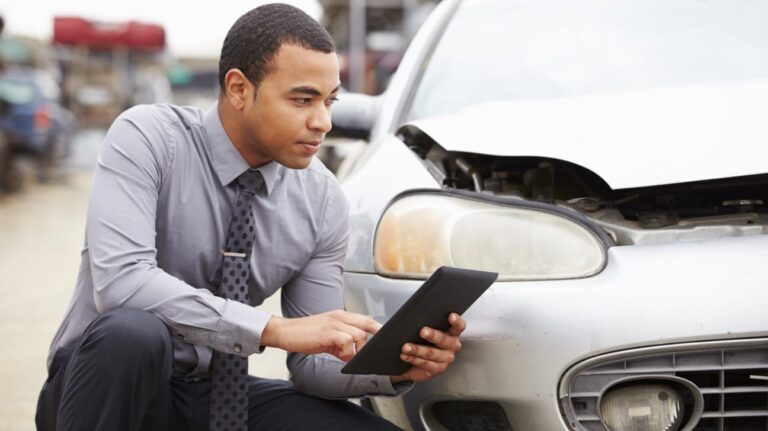
Un cliente se resbala en su local, una tubería rompe mercancía o un empleado tiene un accidente mientras trabaja. Son situaciones que pueden ocurrir en un solo día y cambiar el rumbo de un negocio que ha tomado años de esfuerzo. Cuando alguien pregunta qué pasa si no aseguro mi negocio, la respuesta no es solo que puede perder dinero. También puede enfrentar demandas, interrupciones, contratos cancelados y una presión financiera difícil de manejar.
Para muchos emprendedores hispanos, el negocio representa mucho más que una fuente de ingresos. Es el resultado de sacrificios familiares, turnos largos, ahorros y el deseo de construir estabilidad en Estados Unidos. Por eso, tener un seguro comercial no es un lujo reservado para empresas grandes. Es una forma práctica de proteger lo que ya logró y seguir creciendo con mayor tranquilidad.
Qué pasa si no aseguro mi negocio ante un accidente
Sin una póliza comercial adecuada, el dueño del negocio suele asumir personalmente los costos de un incidente cubierto por el tipo de seguro que no tiene. Esto puede incluir gastos médicos de una persona lesionada, reparación de daños a propiedad ajena, honorarios legales, acuerdos extrajudiciales y, en ciertos casos, sentencias judiciales.
Imagine que un cliente tropieza con una caja en el pasillo de su tienda. Aunque usted crea que el accidente fue menor, esa persona puede necesitar atención médica, faltar al trabajo y presentar una reclamación. Si el caso llega a una demanda, defenderse también cuesta dinero, incluso si al final no se determina que usted fue responsable.
La responsabilidad civil general puede ayudar con este tipo de reclamos, según las condiciones de la póliza. Sin ella, una factura que parecía manejable puede crecer rápidamente. El problema no siempre es el accidente inicial, sino todo lo que viene después: abogados, documentos, tiempo perdido y la preocupación de no saber cómo pagar.
El daño no siempre viene de una demanda
No asegurar un negocio también deja expuestos sus bienes y su operación diaria. Un incendio, robo, vandalismo, tormenta, daño por agua o falla eléctrica puede afectar inventario, muebles, equipo, herramientas y documentos importantes. Para un restaurante, una estética, una empresa de limpieza, un contratista o una pequeña tienda, reemplazar esos recursos de inmediato puede ser muy difícil.
Además, cerrar temporalmente no elimina sus gastos. La renta, ciertos pagos de nómina, préstamos, servicios y obligaciones con proveedores pueden continuar aunque el negocio no esté generando ingresos. La cobertura por interrupción de negocio puede ser útil en determinadas pérdidas cubiertas, ya que está diseñada para ayudar con ingresos perdidos y gastos operativos elegibles durante una suspensión temporal. La disponibilidad y el alcance dependen de la póliza y de la causa del daño.
No todos los negocios enfrentan el mismo riesgo. Un electricista necesita pensar en accidentes durante un trabajo fuera de su oficina. Una tienda debe considerar lesiones de clientes y pérdidas de inventario. Un negocio que maneja información de clientes puede necesitar protección ante incidentes cibernéticos. La pregunta correcta no es solo cuánto cuesta un seguro, sino cuánto costaría recuperarse sin él.
Un error común: creer que una póliza cubre todo
Tener seguro es necesario, pero elegir una cobertura que no corresponde a su actividad puede dejar vacíos importantes. Una póliza de responsabilidad general, por ejemplo, normalmente no sustituye un seguro de auto comercial si usted o sus empleados utilizan vehículos para entregas, visitas o trabajos. Tampoco reemplaza la cobertura de compensación para trabajadores cuando esta aplica.
La compensación para trabajadores puede ayudar con lesiones laborales y gastos médicos de empleados, de acuerdo con los requisitos y términos correspondientes. El seguro de responsabilidad profesional puede ser relevante para quienes ofrecen asesoría o servicios especializados. Los contratistas, por su parte, pueden necesitar fianzas o coberturas específicas para cumplir con ciertos proyectos y contratos.
También conviene revisar los límites de cobertura. Una póliza con un límite demasiado bajo puede no alcanzar ante una reclamación seria. Por otro lado, pagar por protecciones que no corresponden a su actividad puede afectar el presupuesto sin aportar un beneficio real. La meta no es comprar cualquier seguro, sino obtener una protección razonable para los riesgos que su negocio enfrenta.
Requisitos de clientes, propietarios y contratos
A veces, la falta de seguro no provoca una pérdida inmediata, pero sí impide oportunidades de crecimiento. Muchos propietarios comerciales exigen comprobante de seguro antes de rentar un local. Empresas grandes, clientes corporativos y contratistas generales también suelen pedir un certificado de seguro antes de asignar un trabajo.
Si busca contratos de construcción, limpieza, transporte, mantenimiento o servicios profesionales, contar con cobertura puede ser parte de la condición para trabajar. En algunos casos, el cliente solicita aparecer como asegurado adicional o establece límites mínimos de responsabilidad. Llegar a ese momento sin preparación puede significar perder el proyecto o retrasar el inicio del trabajo.
En Idaho, además, los requisitos pueden variar según la industria, la estructura del negocio, el número de empleados y las reglas aplicables a licencias o contratos. Por eso, es mejor revisar su situación antes de firmar un acuerdo o asumir que una cobertura personal protegerá una actividad comercial. Con frecuencia, no lo hará.
¿Sus bienes personales están realmente separados?
Registrar una LLC o una corporación puede ofrecer ciertas separaciones legales entre el negocio y el patrimonio personal, pero no reemplaza un seguro. La protección depende de cómo esté organizada y operada la empresa, del tipo de reclamación, de las garantías personales firmadas y de otros factores legales.
Por ejemplo, si firma personalmente un préstamo comercial, un contrato de arrendamiento o una garantía, puede seguir teniendo responsabilidades directas. También existen situaciones en las que un propietario puede ser demandado personalmente por sus propias acciones. Pensar que la LLC elimina todos los riesgos puede crear una falsa sensación de seguridad.
El seguro y una estructura empresarial ordenada trabajan mejor juntos. Mantener cuentas separadas, llevar contabilidad clara, cumplir con licencias, documentar procesos y renovar coberturas a tiempo ayuda a proteger el negocio desde varios frentes. No se trata de vivir con miedo a los problemas, sino de estar preparado para resolverlos.
Cómo elegir protección sin pagar de más
La prima de un seguro comercial depende de elementos como el tipo de negocio, ubicación, ingresos, cantidad de empleados, historial de reclamaciones, vehículos, equipo y servicios ofrecidos. Dos empresas con ventas parecidas pueden tener precios muy distintos porque sus riesgos no son iguales.
Antes de pedir una cotización, prepare información básica sobre su operación. Tener datos claros permite recibir una propuesta más precisa y evitar sorpresas. Conviene definir qué actividad realiza, si atiende clientes en un local o en sus casas, si usa vehículos, si tiene empleados, qué equipo posee y qué contratos planea aceptar.
También sea honesto sobre los servicios que ofrece. Si una empresa de pintura realiza trabajos de reparación, o si un negocio de limpieza atiende instalaciones industriales, esa información puede afectar la cobertura necesaria. Ocultar o simplificar actividades para bajar el precio puede causar problemas cuando llegue el momento de presentar una reclamación.
Señales de que debe revisar su seguro comercial
No espere a que ocurra un accidente para evaluar su protección. Una revisión es especialmente útil si abrió una nueva ubicación, compró equipo, contrató personal, incorporó vehículos, cambió de actividad o empezó a trabajar con clientes más grandes. Incluso un aumento importante en ventas puede justificar ajustes en los límites de cobertura.
Estas cinco situaciones merecen atención inmediata:
- Un cliente, arrendador o contratista le pidió un certificado de seguro.
- Está contratando a su primer empleado o ampliando su equipo.
- Usa su vehículo personal para entregas, visitas o trabajos del negocio.
- Compró herramientas, maquinaria, inventario o tecnología de valor importante.
- Su póliza actual se renovó sin revisar si todavía refleja su operación.
Las pólizas tienen exclusiones, deducibles, límites y requisitos que conviene entender antes de necesitarlas. Hacer preguntas claras no es complicar el proceso. Es la manera de saber qué está comprando y cómo actuar si ocurre una pérdida.
Protección que acompaña el crecimiento
Asegurar su negocio no garantiza que nunca tendrá un problema. Lo que hace es darle un plan financiero para enfrentar situaciones que podrían detener su trabajo, afectar a sus clientes o poner en riesgo años de esfuerzo. La cobertura correcta puede ayudarle a responder con más orden cuando ocurre lo inesperado.
En El Centro, entendemos que muchos dueños de negocio necesitan explicaciones claras en español, no términos confusos ni respuestas apresuradas. Revisar sus necesidades, pedir una cotización y confirmar que su negocio cumple con los requisitos aplicables puede ser un paso sencillo, pero valioso. Su negocio nació de una meta importante: protégalo con la misma seriedad con la que lo construye cada día.