Español
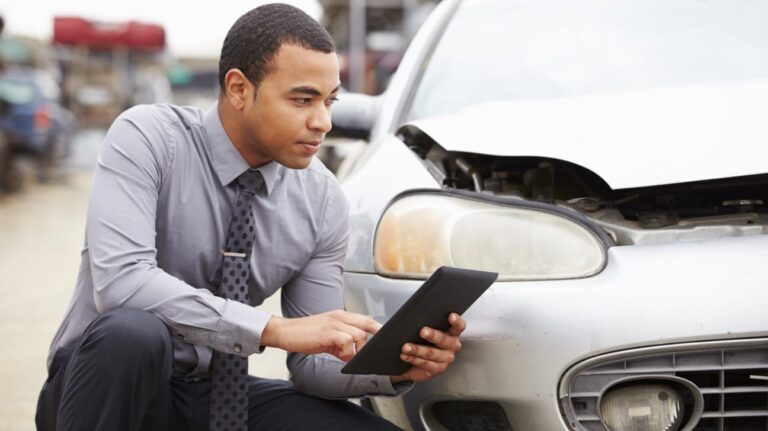
Un vehículo comercial no es solo una camioneta, un camión o un automóvil con el nombre de su negocio. Es una herramienta de trabajo que genera ingresos y, al mismo tiempo, una responsabilidad que puede poner en riesgo sus finanzas si ocurre un accidente. Saber cómo asegurar vehículos comerciales le ayuda a cumplir con la ley, proteger a sus empleados y mantener su operación en movimiento cuando surge un imprevisto.
La póliza correcta depende de cómo usa el vehículo, quién lo conduce, qué transporta y dónde trabaja. Por eso, elegir el seguro basándose únicamente en la prima más baja puede salir caro. Una cobertura que parece económica puede dejar fuera daños, conductores o actividades esenciales para su negocio.
Cómo asegurar vehículos comerciales según su operación
El primer paso es identificar si necesita una póliza de auto comercial. Si el vehículo está a nombre de una empresa, se usa para visitar clientes, llevar herramientas, transportar mercancía, hacer entregas o movilizar empleados, una póliza personal puede no ser suficiente. También puede haber limitaciones si usa su vehículo personal para fines de trabajo de manera frecuente.
No todos los negocios enfrentan el mismo riesgo. Un contratista que transporta escaleras y equipo tiene necesidades distintas a las de una empresa de limpieza con varias camionetas, un restaurante que realiza entregas o un negocio de transporte de carga. La aseguradora necesita conocer el uso real del vehículo para ofrecer una cotización adecuada y evitar problemas al momento de presentar un reclamo.
Sea claro desde el inicio sobre la actividad de su negocio. Indique cuántas millas recorre, si cruza fronteras estatales, si entrega productos, si lleva pasajeros, si remolca equipo y si el vehículo permanece guardado en casa, en un estacionamiento o en un local comercial. Omitir detalles para reducir el costo puede provocar que una reclamación sea investigada o rechazada.
Reúna la información antes de pedir cotizaciones
Tener los datos organizados acelera el proceso y permite comparar propuestas que realmente correspondan a su empresa. Para solicitar una cotización, normalmente deberá contar con información como:
- Año, marca, modelo, número de identificación y valor de cada vehículo.
- Nombre legal del negocio, dirección, tipo de actividad y fecha de inicio de operaciones.
- Nombre, licencia, historial de manejo y experiencia de cada conductor.
- Uso estimado, radio de operación, carga o herramientas que transporta y cantidad de millas.
- Información de accidentes, multas, reclamos previos y pólizas vigentes.
Si está formando una empresa, comprando su primera camioneta o agregando una unidad a su flota, aproveche para revisar que el título, el registro y el nombre del asegurado estén alineados. Cuando el vehículo, la empresa y la póliza aparecen bajo nombres distintos, pueden surgir retrasos innecesarios después de un accidente.
Coberturas que debe revisar en un seguro comercial
La responsabilidad civil es la base de la mayoría de las pólizas comerciales. Esta cobertura puede ayudar a pagar lesiones o daños a terceros si usted o un conductor cubierto causa un accidente. Sin embargo, el límite mínimo exigido por ley no siempre alcanza para proteger un negocio con bienes, ingresos y obligaciones que cuidar.
Además de responsabilidad civil, considere la cobertura por daños físicos al vehículo. La colisión ayuda cuando su unidad se daña en un choque, mientras que la cobertura integral puede aplicar en situaciones como robo, vandalismo, incendio, granizo o caída de objetos. Si el vehículo está financiado o arrendado, es común que el prestamista exija ambas.
La cobertura para conductores sin seguro o con seguro insuficiente también merece atención. Aunque usted haga las cosas bien, no puede controlar la cobertura de la persona que choque contra su vehículo. Esta protección puede ser especialmente valiosa si una lesión o daño es causado por alguien que no tiene recursos suficientes para responder.
Para muchos negocios, hay extensiones que no deben pasarse por alto. La cobertura para vehículos alquilados o prestados puede ser necesaria cuando renta una camioneta para un proyecto. La cobertura para autos que no son propiedad del negocio puede ayudar si empleados usan sus propios vehículos para hacer diligencias laborales. Y si transporta productos, herramientas costosas o equipos de clientes, quizá necesite protección adicional para esa propiedad, ya que no siempre queda incluida automáticamente en el seguro de auto.
Si su empresa transporta carga, pasajeros o materiales con requisitos especiales, las exigencias pueden aumentar. Las operaciones interestatales y ciertos tipos de transporte pueden estar sujetas a reglas federales, contratos de clientes o permisos específicos. En Idaho, como en otros estados, conviene confirmar los requisitos aplicables a su actividad antes de aceptar un trabajo o poner un vehículo en circulación.
Elija límites que protejan su negocio, no solo el mínimo
Un límite de cobertura es el máximo que la aseguradora pagará por una pérdida cubierta, según los términos de la póliza. Elegir límites bajos puede reducir la prima, pero también deja a la empresa expuesta si un accidente causa lesiones graves, varios vehículos dañados o una demanda.
Piense en lo que está en juego: sus ahorros, equipo, inventario, nómina y la estabilidad de su familia. También revise los requisitos de sus contratos. Muchos clientes, contratistas generales, arrendadores y compañías que solicitan entregas exigen ciertos límites y certificados de seguro antes de permitirle trabajar.
No se trata de comprar todas las coberturas disponibles sin analizar. Se trata de encontrar un equilibrio entre el presupuesto y el riesgo real. Un negocio nuevo con una sola camioneta puede requerir una estructura distinta a una empresa establecida con cinco conductores y rutas diarias. La mejor decisión parte de una conversación honesta sobre su operación actual y sus planes de crecimiento.
Reduzca el costo sin dejar huecos en la póliza
La prima del seguro comercial se calcula con varios factores: tipo de vehículo, historial de reclamos, experiencia de los conductores, millaje, ubicación, actividad del negocio y cobertura elegida. Hay medidas prácticas que pueden ayudar a controlar el costo sin sacrificar protección.
Mantenga licencias vigentes y revise el historial de manejo de cada persona autorizada a conducir. Establezca reglas claras sobre el uso de teléfonos, velocidad, inspecciones previas al viaje y reporte inmediato de accidentes. Un conductor no declarado o con un historial riesgoso puede afectar tanto el precio como la validez de una reclamación.
También ayuda dar mantenimiento documentado a los vehículos. Frenos, llantas, luces, carga bien asegurada y revisiones periódicas reducen accidentes y tiempos fuera de servicio. Si tiene varios vehículos, llevar un registro de mantenimiento y uso le permite detectar problemas antes de que se conviertan en una pérdida costosa.
Pregunte si conviene ajustar el deducible. Un deducible más alto suele reducir la prima, pero significa que su negocio pagará más de su bolsillo antes de que aplique la cobertura. Solo es una buena opción si cuenta con una reserva de efectivo para responder ante un daño menor.
Revise su póliza cada vez que el negocio cambie
El seguro que funcionaba hace un año puede no protegerle hoy. Debe actualizar la póliza cuando compra o vende un vehículo, contrata un conductor, cambia de dirección, comienza a transportar otro tipo de producto o amplía su zona de trabajo. Incluso un cambio aparentemente pequeño, como usar una camioneta para entregas diarias en lugar de visitas ocasionales, puede modificar el riesgo.
Revise también los nombres de los asegurados, los conductores autorizados y los certificados que le piden sus clientes. Tener la póliza vigente no basta si la información está desactualizada. Una revisión anual, y otra cada vez que cambie su operación, puede evitar sorpresas en el momento menos conveniente.
En El Centro, entendemos que un seguro comercial debe explicarse con claridad y en español. Contar con orientación para revisar sus vehículos, su actividad y sus documentos le permite tomar decisiones con mayor tranquilidad, sin sentirse perdido entre términos técnicos.
Su vehículo trabaja duro para que su negocio avance. Protégalo con una póliza que refleje la forma en que realmente opera su empresa, mantenga sus datos al día y pida ayuda antes de firmar. Esa conversación a tiempo puede cuidar mucho más que una camioneta: puede cuidar el futuro que está construyendo.