English
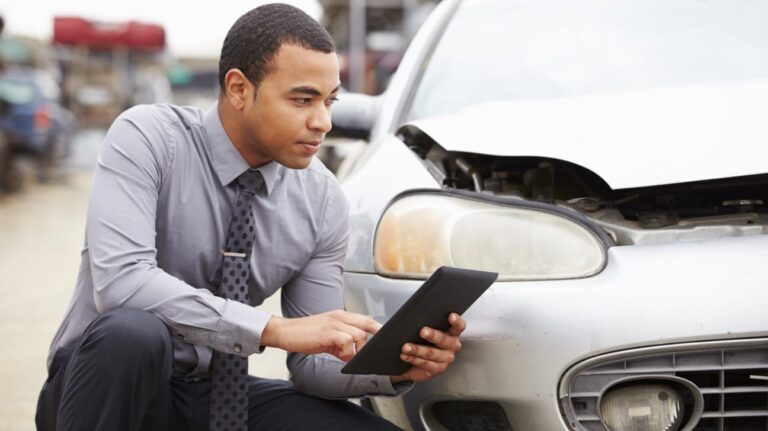
Una lesión puede ocurrir en una obra, en una cocina, al conducir para entregar un pedido o incluso al levantar una caja en una oficina. Cuando eso pasa, la pregunta de quién necesita workers compensation deja de ser un trámite pendiente y se convierte en una decisión que puede afectar al trabajador, al negocio y a la familia que depende de ambos.
Para muchos propietarios hispanos, especialmente quienes están iniciando o haciendo crecer un negocio, este seguro puede parecer otro gasto más. Pero su función es mucho más concreta: ayudar a responder cuando un empleado se lesiona o enferma a causa de su trabajo. Entender cuándo se exige y a quién protege permite operar con más tranquilidad y evitar problemas costosos.
Qué es workers compensation y qué cubre
Workers compensation, también llamado seguro de compensación laboral, es una cobertura diseñada para atender lesiones y enfermedades relacionadas con el empleo. En términos generales, puede ayudar a pagar la atención médica necesaria, una parte de los ingresos perdidos mientras la persona no puede trabajar y otros beneficios establecidos por la ley aplicable.
A cambio, este sistema normalmente limita la posibilidad de que un empleado demande a su empleador por una lesión laboral cubierta. No significa que todos los casos sean idénticos ni que cualquier incidente quede cubierto automáticamente. Las circunstancias de la lesión, la relación laboral y las reglas del estado influyen en el resultado.
Lo esencial es no confundir esta cobertura con un seguro médico personal, una póliza de responsabilidad civil general o un seguro de auto comercial. Cada una responde a riesgos diferentes. La responsabilidad civil puede ayudar si un cliente se lesiona en su local; workers compensation se enfoca en las lesiones de las personas que trabajan para usted.
Quién necesita workers compensation en Idaho
En Idaho, por regla general, los empleadores que tienen uno o más empleados deben contar con workers compensation. Esto incluye a muchos negocios pequeños: una tienda familiar, una empresa de limpieza, un restaurante, un taller, una compañía de construcción o un despacho administrativo. El tamaño modesto del negocio no elimina automáticamente la obligación.
La pregunta correcta no es solo cuántas personas trabajan con usted, sino qué tipo de relación tienen con su empresa. Si usted controla horarios, tareas, herramientas, forma de pago o supervisión diaria, puede haber una relación laboral aunque el puesto sea temporal, de medio tiempo o estacional.
También debe prestar atención si contrata familiares. Que una persona sea su hermano, su cónyuge o su hijo no resuelve por sí solo el análisis. La elegibilidad y las excepciones pueden depender de la estructura de la empresa, el cargo de la persona y la normativa vigente. Antes de asumir que alguien está excluido, conviene revisar el caso de forma específica.
Negocios con empleados de medio tiempo o temporales
Un error frecuente es pensar que la cobertura solo aplica a trabajadores de jornada completa. Sin embargo, una persona contratada para algunas horas por semana, para la temporada alta o para un proyecto corto puede considerarse empleada. Si esa persona se lesiona mientras realiza tareas para el negocio, la falta de cobertura puede dejar al propietario expuesto a gastos médicos, reclamaciones y sanciones.
Esto es especialmente relevante para negocios que aumentan personal durante el verano, la cosecha, las fiestas o una obra concreta. Contratar rápido no debe significar contratar sin revisar seguros, nómina y clasificación laboral.
Propietarios, socios y directivos
Los dueños de un negocio no siempre están obligados a incluirse en una póliza de workers compensation. En algunos casos pueden existir exclusiones o elecciones de cobertura para propietarios únicos, socios, miembros de una LLC o determinados directivos corporativos. Pero tener la opción de excluirse no siempre significa que sea la mejor decisión.
Piense en un contratista que trabaja personalmente en tejados, electricidad o pintura. Si se lesiona y no está incluido en la cobertura, el negocio puede seguir teniendo gastos fijos mientras su principal responsable no puede trabajar. En actividades de riesgo, la protección del propietario merece una conversación seria, no una decisión tomada solo para reducir una prima.
Empleado o contratista independiente: la diferencia importa
Pagar a alguien con un formulario 1099 no lo convierte automáticamente en contratista independiente. Esta confusión puede salir cara. Las autoridades y las aseguradoras suelen mirar la realidad de la relación de trabajo, no únicamente el nombre del contrato o la forma de pago.
Un contratista independiente suele mantener mayor control sobre cómo realiza el trabajo, utiliza sus propias herramientas, ofrece servicios a distintos clientes y opera como un negocio propio. En cambio, si una persona trabaja bajo sus instrucciones, usa sus equipos, cumple un horario fijado por usted y depende de su empresa para recibir tareas, podría ser considerada empleada.
La construcción es un ejemplo habitual. Un contratista general puede contratar subcontratistas para plomería, pisos o pintura. Si uno de ellos no tiene cobertura propia válida y sufre una lesión, la responsabilidad puede terminar afectando a otros participantes del proyecto. Pedir prueba de seguro antes de comenzar y revisar que siga vigente durante el trabajo es una práctica prudente.
No se trata de desconfiar de quien colabora con usted. Se trata de proteger una relación comercial y evitar que un accidente convierta un buen proyecto en un problema financiero.
Cuándo puede haber excepciones
Hay ocupaciones y situaciones que pueden quedar fuera de la obligación general en Idaho. Algunas excepciones pueden aplicar a ciertos trabajadores agrícolas, trabajadores domésticos, familiares, propietarios o personas en categorías concretas definidas por la ley. Sin embargo, las excepciones no son una lista para interpretar de memoria.
La actividad real del negocio, el número de personas contratadas, el tipo de entidad y las tareas realizadas pueden cambiar la respuesta. Por ejemplo, una persona que ayuda ocasionalmente en un negocio familiar no necesariamente tiene el mismo estatus que un empleado contratado de forma regular. Del mismo modo, un negocio agrícola puede tener reglas distintas a una empresa de transporte o de servicios de limpieza.
Por eso, si cree que su empresa está exenta, solicite orientación antes de decidir no contratar la póliza. Corregir una clasificación después de una lesión o una auditoría puede ser mucho más difícil que organizar la cobertura desde el principio.
Qué ocurre si el negocio no tiene la cobertura necesaria
Operar sin el workers compensation requerido puede traer consecuencias que van más allá de una multa. El negocio podría ser responsable de costos relacionados con una lesión laboral, enfrentar acciones administrativas y ver afectada su capacidad para continuar ciertos contratos o trabajos.
Además, muchos clientes comerciales, contratistas generales y propietarios de inmuebles solicitan certificados de seguro antes de permitir que una empresa empiece un proyecto. Sin la cobertura adecuada, puede perder oportunidades aunque haga un trabajo excelente.
También existe un costo humano. Cuando un empleado se lesiona, necesita saber que podrá recibir atención y recuperarse sin que una emergencia médica destruya su estabilidad económica. Tener una póliza bien organizada es una forma de cuidar a las personas que ayudan a que su negocio avance.
Cómo elegir una cobertura que corresponda a su negocio
El precio importa, pero no debe ser el único criterio. La prima suele depender de factores como la actividad del negocio, la nómina, el historial de reclamaciones y la clasificación de los puestos. Un trabajador administrativo no enfrenta el mismo riesgo que un instalador de techos, y clasificarlos de forma incorrecta puede crear problemas después.
Al solicitar una cotización, prepare información clara sobre sus servicios, número de empleados, salarios estimados y funciones de cada puesto. Si tiene personal que conduce, trabaja en alturas, usa maquinaria o entra en propiedades de clientes, explíquelo desde el inicio. Una descripción incompleta puede llevar a una póliza que no refleje la realidad de su operación.
También revise qué debe hacer si ocurre una lesión. Informe el incidente con rapidez, conserve los datos básicos y siga el proceso indicado por la aseguradora. No minimice una lesión porque parezca pequeña. Una atención temprana y una comunicación respetuosa suelen ayudar a que el trabajador reciba apoyo y el negocio gestione mejor la situación.
Protección que acompaña el crecimiento
Cuando un negocio crece, cambian sus necesidades. Puede empezar con una persona ayudando unas horas y, meses después, contar con un equipo, subcontratistas y nuevos servicios. Revisar workers compensation cada año, o al contratar personal, abrir otra actividad o aumentar la nómina, evita que la póliza se quede atrás.
En El Centro, entendemos que los seguros comerciales no deberían sentirse como una barrera más. Una conversación clara en español puede ayudarle a revisar su situación, entender sus opciones y buscar una cobertura acorde con la forma en que realmente trabaja.
Proteger a su equipo también protege el esfuerzo que ha invertido en su negocio. Si tiene dudas sobre su obligación o sobre cómo clasificar a las personas que trabajan con usted, es mejor resolverlas antes del accidente, cuando todavía tiene tiempo para tomar una decisión informada.