English
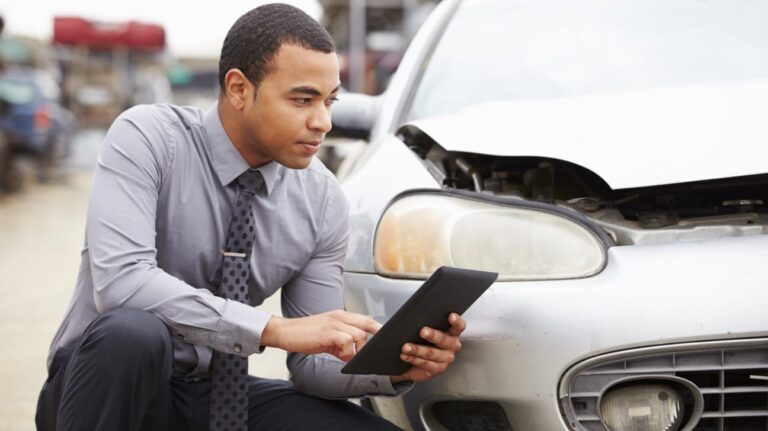
Un choque puede ocurrir al salir del trabajo, en un estacionamiento o durante una nevada inesperada. En esos momentos, una póliza auto Idaho no es solo un requisito para manejar: es la protección que puede evitar que un problema de minutos se convierta en una deuda difícil de pagar.
Para muchas familias hispanas, comparar seguros puede sentirse confuso. Hay términos en inglés, precios que cambian entre compañías y coberturas que parecen similares, pero no lo son. La clave es entender qué exige Idaho, qué riesgos enfrenta usted y qué protección realmente necesita antes de escoger solo por la prima más baja.
Lo que exige una póliza de auto en Idaho
Idaho requiere que los conductores demuestren responsabilidad financiera. En la práctica, la mayoría cumple con este requisito mediante un seguro de responsabilidad civil. Los límites mínimos estatales son de $25,000 por lesiones o muerte de una persona, $50,000 por lesiones o muerte de varias personas por accidente y $15,000 por daños a propiedad ajena.
Esta cobertura se conoce a menudo como 25/50/15. Paga los daños que usted cause a otras personas si resulta responsable de un accidente: gastos médicos, reparaciones del otro vehículo, una cerca, un poste o cualquier propiedad afectada, hasta los límites contratados.
El mínimo legal le permite cumplir con la ley, pero no siempre le da suficiente margen financiero. Una camioneta nueva, varios vehículos involucrados o una lesión seria pueden superar rápidamente esos límites. Cuando eso ocurre, usted podría quedar responsable por los gastos que no cubra su aseguradora. Por eso, si su presupuesto lo permite, conviene pedir cotizaciones con límites más altos y comparar la diferencia real en costo.
La cobertura mínima no protege todo lo suyo
La responsabilidad civil protege a terceros, no necesariamente su propio auto. Si usted choca contra otro vehículo y tiene únicamente el seguro mínimo, las reparaciones de su carro normalmente saldrán de su bolsillo.
Aquí es donde entran dos coberturas que muchas personas necesitan valorar con cuidado: colisión y cobertura amplia, también llamada comprensiva. La cobertura de colisión ayuda a reparar o reemplazar su vehículo después de un choque, sin importar quién haya tenido la culpa, sujeto a su deducible. La cobertura amplia protege ante situaciones que no son choques, como robo, vandalismo, incendio, granizo, caída de objetos o daños por animales.
En Idaho, donde el clima puede cambiar con rapidez y hay carreteras rurales, estas protecciones pueden tener mucho valor. Golpear un venado, deslizarse en hielo o sufrir daños por tormenta no son riesgos imaginarios. Aun así, la decisión depende del valor de su vehículo, sus ahorros y su capacidad para reemplazarlo si ocurre una pérdida total.
Si el auto está financiado o en arrendamiento, el banco o la compañía de leasing generalmente exigirá colisión y cobertura amplia. Revise su contrato antes de reducir o eliminar estas protecciones. Cancelarlas para ahorrar unos dólares al mes puede causar problemas con su financiamiento y dejarlo expuesto a una pérdida importante.
Coberturas que vale la pena considerar
Además de la responsabilidad civil, existen coberturas opcionales que pueden marcar una gran diferencia después de un accidente. No todas son indispensables para cada conductor, pero conocerlas ayuda a elegir con intención.
La cobertura para conductor sin seguro o con seguro insuficiente puede ayudar si alguien lo choca y esa persona no tiene seguro, se da a la fuga o no cuenta con límites suficientes para pagar sus lesiones. Aunque Idaho exige seguro, no todos los conductores cumplen, y un accidente con una persona sin cobertura puede complicar mucho la recuperación económica.
Los pagos médicos pueden contribuir a cubrir gastos médicos para usted y sus pasajeros, según la póliza. La asistencia en carretera puede ser útil ante una batería descargada, una llanta ponchada o una grúa. El reembolso de alquiler de auto ayuda a pagar un vehículo temporal mientras el suyo está en reparación después de una reclamación cubierta.
Estas opciones suelen aumentar la prima, pero no siempre de forma considerable. El punto no es agregar todo automáticamente, sino preguntar cuánto cuesta cada cobertura y decidir con información clara. Una buena conversación de seguro debe incluir sus hábitos de manejo, el valor del vehículo, quién lo usa y qué impacto tendría para su familia quedarse sin transporte por varios días.
Cómo comparar una póliza auto Idaho sin fijarse solo en el precio
Dos cotizaciones pueden mostrar primas parecidas, pero ofrecer protecciones muy distintas. Antes de decidir, compare los límites de responsabilidad, los deducibles, las exclusiones y los servicios incluidos. También confirme si la cotización es por seis meses o por un año, porque una prima mensual baja puede esconder una cobertura limitada o un pago inicial más alto.
El deducible es la cantidad que usted paga antes de que aplique la cobertura de colisión o amplia. Por ejemplo, con un deducible de $1,000, usted asumiría los primeros $1,000 de una reparación cubierta. Un deducible alto normalmente baja la prima, pero debe elegir una cantidad que realmente pueda pagar en caso de accidente.
Pregunte también cómo se maneja una pérdida total. Si el costo de reparar su vehículo supera cierto porcentaje de su valor, la aseguradora puede declararlo pérdida total y pagar su valor real de mercado, menos el deducible. Esto es especialmente relevante si debe más dinero de lo que vale su auto. En ese caso, la cobertura GAP podría ser conveniente si está disponible y aplica a su financiamiento.
No oculte información para obtener una tarifa menor. Debe informar correctamente quién maneja el vehículo, dónde se guarda, cuántas millas recorre y si se utiliza para trabajo, entregas o transporte de pasajeros. Usar el auto para plataformas de viajes o entregas puede requerir una protección diferente. Si la información de la solicitud no coincide con la realidad, una reclamación puede demorarse o incluso ser rechazada.
Qué puede afectar el costo de su seguro
La tarifa de una póliza depende de varios factores. La edad y experiencia de los conductores, historial de accidentes o infracciones, tipo de vehículo, código postal, millaje, historial de seguro y coberturas elegidas suelen influir en el precio. Un vehículo más costoso de reparar o más vulnerable al robo puede tener una prima mayor.
Tener buen historial de manejo ayuda, pero no es el único factor. También puede haber descuentos por asegurar más de un vehículo, combinar seguro de auto y vivienda, pagar la póliza completa, instalar ciertos dispositivos de seguridad o mantener un historial continuo de cobertura. Los descuentos varían según la compañía, así que vale la pena preguntarlos directamente en vez de asumir que se aplicarán solos.
Mantener su póliza activa también es importante. Dejar que el seguro venza, aunque sea por poco tiempo, puede aumentar su tarifa futura y dejarlo sin protección precisamente cuando más la necesita. Si tiene dificultades para pagar, contacte a su agente antes de cancelar. A veces existen opciones de pago o ajustes de cobertura que pueden ayudar sin dejar el vehículo completamente desprotegido.
Después de un accidente: actúe con calma y orden
Si ocurre un accidente, primero revise si alguien necesita atención médica y llame a emergencias cuando sea necesario. Si es seguro hacerlo, mueva los vehículos fuera del flujo de tráfico. Intercambie información con los demás conductores, tome fotografías de los daños, placas, ubicación y condiciones de la carretera, y guarde el número de reporte policial si interviene la autoridad.
Reporte el incidente a su aseguradora lo antes posible y conserve recibos, comunicaciones y documentos relacionados. No admita culpa en el lugar del accidente ni acepte acuerdos apresurados sin entender las consecuencias. Describa los hechos con precisión y permita que la aseguradora investigue.
Tener los datos de su póliza guardados en el teléfono, junto con el número de asistencia en carretera si cuenta con ese servicio, puede ahorrar estrés cuando más se necesita. También es buena idea revisar la póliza una vez al año o cada vez que compre un auto, cambie de domicilio, agregue un conductor o comience a usar el vehículo de otra manera.
Atención clara en español para decidir con confianza
El seguro no debería sentirse como un documento imposible de entender. Usted merece saber qué está pagando, qué está cubierto, cuánto tendría que asumir con un deducible y qué pasos seguir si tiene una reclamación. En El Centro, podemos orientarle en español para revisar opciones y encontrar una protección alineada con su realidad familiar y su presupuesto.
Una póliza bien elegida no promete que nunca habrá un accidente. Le da un plan para responder cuando ocurra, cuidar lo que ha construido y seguir adelante con mayor tranquilidad.